워시 연준 의장의 발언 뒤 시장이 주목해야 할 곳은 장기금리보다 미국 2년물 국채금리입니다. 연준이 물가 목표는 단호하게 지키되 다음 회의의 금리 결정을 미리 약속하지 않겠다고 밝히면서, 미국 고용과 물가 발표마다 단기금리 전망이 크게 바뀔 수 있기 때문입니다. 이 변화는 달러 움직임을 통해 원·달러 환율의 변동성도 키울 수 있습니다.
워시 의장은 2% 물가 목표를 “확고하고 고정된” 기준으로 재확인했습니다. 동시에 향후 금리는 회의마다 새로 들어오는 인플레이션과 고용지표를 보고 판단하겠다는 입장을 내놨습니다. 시장 입장에서는 연준의 장기 목표는 분명해졌지만, 바로 다음 회의의 정책 경로는 열려 있는 상태입니다. 워시 의장의 잭슨홀 연설 내용
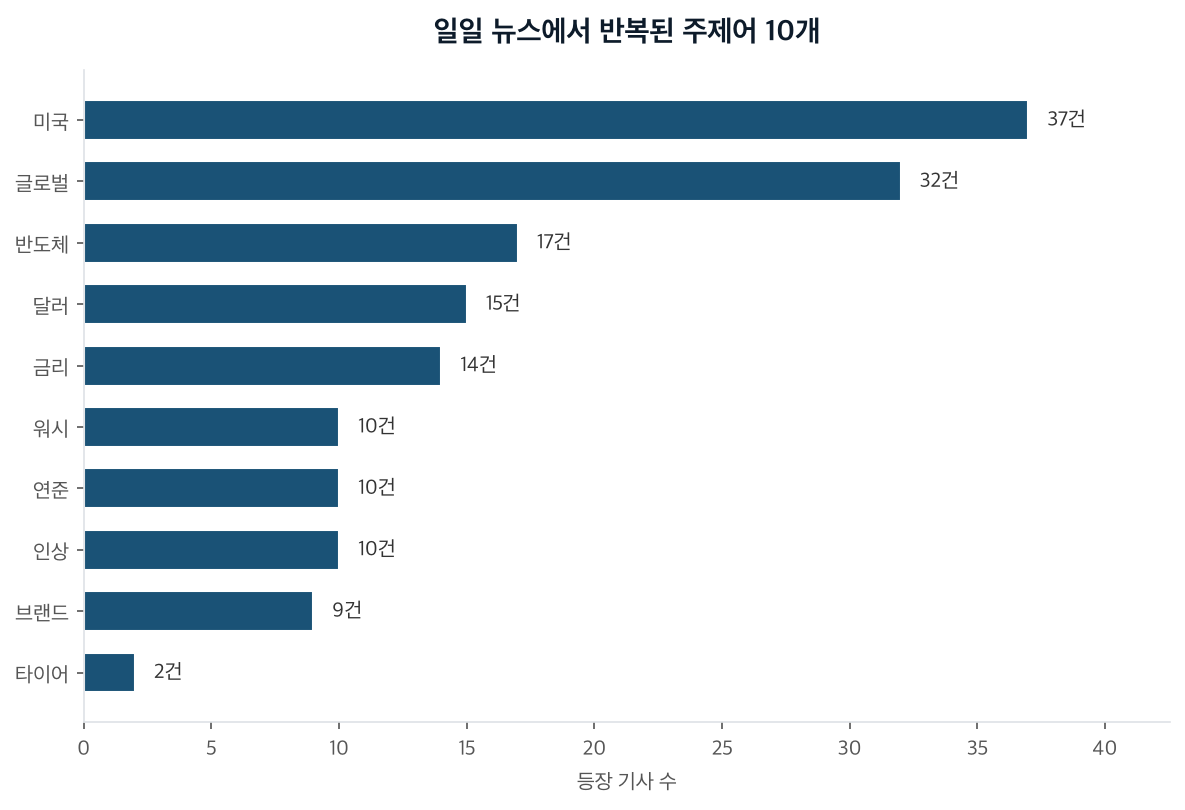
연준 발언 이후 미국 국채시장은 만기별로 다르게 반응했습니다. 미국 2년물 국채금리는 12bp 올라 4.35% 수준까지 상승했고, 10년물은 약 5bp 올랐습니다. 반면 30년물 금리는 거의 움직이지 않았습니다. 미국 국채 만기별 반응
이 차이는 시장이 이번 발언을 장기 인플레이션 통제 실패의 신호로 해석하지는 않았다는 뜻에 가깝습니다. 2% 목표를 지키겠다는 원칙은 장기 물가 기대가 크게 흔들리는 것을 일부 막았습니다. 대신 현재의 금융여건이 충분히 긴축적이지 않을 수 있다는 판단이 가까운 시점의 금리 전망을 끌어올렸습니다.
채권시장에서 2년물은 향후 몇 차례 연준 회의의 금리 수준에 특히 민감합니다. 30년물까지 동시에 크게 올랐다면 장기 물가와 재정, 정책 신뢰 전반을 우려하는 매도가 강해졌다고 볼 여지가 있습니다. 이번에는 단기 구간의 반응이 더 컸습니다. 시장이 불확실성의 성격을 ‘장기 인플레이션 방치’가 아니라 ‘다음 회의에서 어떤 선택을 할지 모른다’는 문제로 바꿔 받아들인 것으로 해석할 수 있습니다.
워시 연준의 반응함수는 단순합니다. 물가와 고용이 들어오면 그때그때 금리를 다시 판단하는 방식입니다. 그러나 시장에는 매 회의가 실제 금리 인상과 동결 가능성을 함께 가진 ‘라이브’ 회의가 된다는 의미입니다.
금리 인상 확률이 보도 시점마다 크게 달라진 점도 이를 보여줍니다. 한 보도에서 CME 페드워치상 9월 0.25%포인트 금리 인상 가능성은 전날 35.4%에서 57.5%로 높아졌습니다. 다른 시점에 인용된 수치는 42~46% 수준이었습니다. CME 인상 확률 57.5% 보도 다른 시점의 CME 가격 범위
이 숫자 차이를 전망기관의 의견 충돌로만 볼 필요는 없습니다. 연준이 사전에 뚜렷한 경로를 제시하지 않을수록, 시장 가격은 새로운 지표와 발언이 나오는 순서에 따라 빠르게 바뀝니다. 한 번의 고용지표가 예상보다 강하게 나오면 단기채 금리와 달러가 오를 수 있고, 물가 둔화가 확인되면 그 움직임이 되돌려질 수 있습니다.
따라서 미국 금리 방향을 볼 때 “연준이 올해 몇 번 움직일까”라는 장기 전망 하나에만 의존하기는 어려워졌습니다. 고용과 물가 발표 직후 2년물 금리가 어떻게 반응하는지가 다음 정책 기대를 더 직접적으로 보여줄 수 있습니다.
한국 외환시장에 중요한 변화는 연준의 포워드 가이던스가 약해졌다는 점입니다. 연설 전 서울 외환시장에서 원·달러 환율은 1372.5원으로 마감했습니다. 이후 환율 방향은 미국 고용과 물가가 추가 긴축 조건을 충족하는지에 따라 다시 정해질 가능성이 큽니다. 원·달러 환율과 미국 고용지표 일정의 연계
구인·이직보고서, 민간고용, 실업수당 청구 같은 고용 관련 지표는 이제 각각 독립적인 금리 재가격 요인이 될 수 있습니다. 지표가 강하면 연준이 금리를 더 높게 유지하거나 추가 인상할 수 있다는 기대가 커지고, 이는 단기 미국 금리와 달러를 밀어 올릴 수 있습니다. 달러가 강해지는 구간에서는 원화 가치가 약해지면서 원·달러 환율의 움직임도 커질 수 있습니다.
반대로 물가와 고용이 함께 둔화하고 미국 2년물 금리가 빠르게 내려온다면, 이번 반응은 열린 금리 경로에 대한 일시적 재가격으로 정리될 수 있습니다. 이 경우 30년물까지 안정적으로 유지되는지가 중요합니다. 장기금리가 안정적이라는 것은 연준의 물가 목표 자체에 대한 시장 신뢰가 크게 훼손되지 않았다는 신호가 될 수 있기 때문입니다.
한국 투자자와 기업이 볼 지표는 미국 장기금리 하나가 아닙니다. 미국 고용·물가 발표 직후 2년물 금리, 달러, 원·달러 환율이 같은 방향으로 움직이는지 확인해야 합니다. 물가가 둔화한 뒤에도 2년물 금리가 높은 수준을 유지한다면 시장은 워시 연준의 정책 원칙을 일시적 발언이 아니라 구조적으로 더 매파적인 체계로 받아들이고 있을 가능성이 있습니다.
이 글은 AI 자동화를 활용해 자료를 수집하고 정리해 만든 글입니다.
AI 자동화를 일과 생활에 직접 활용하는 방법과 시행착오를 함께 나누고 있습니다.