미국 고용이 줄었는데도 S&P500과 나스닥은 상승했습니다. 시장은 고용 감소를 경기침체 확정 신호보다 추가 금리 인상 가능성을 낮추는 신호로 먼저 받아들였습니다. 다만 이 반응은 기업의 이익과 소비가 버텨야 이어질 수 있습니다. 이번 고용 지표의 숫자와 주가 상승의 연결고리, 앞으로 확인할 기준을 살펴보겠습니다.
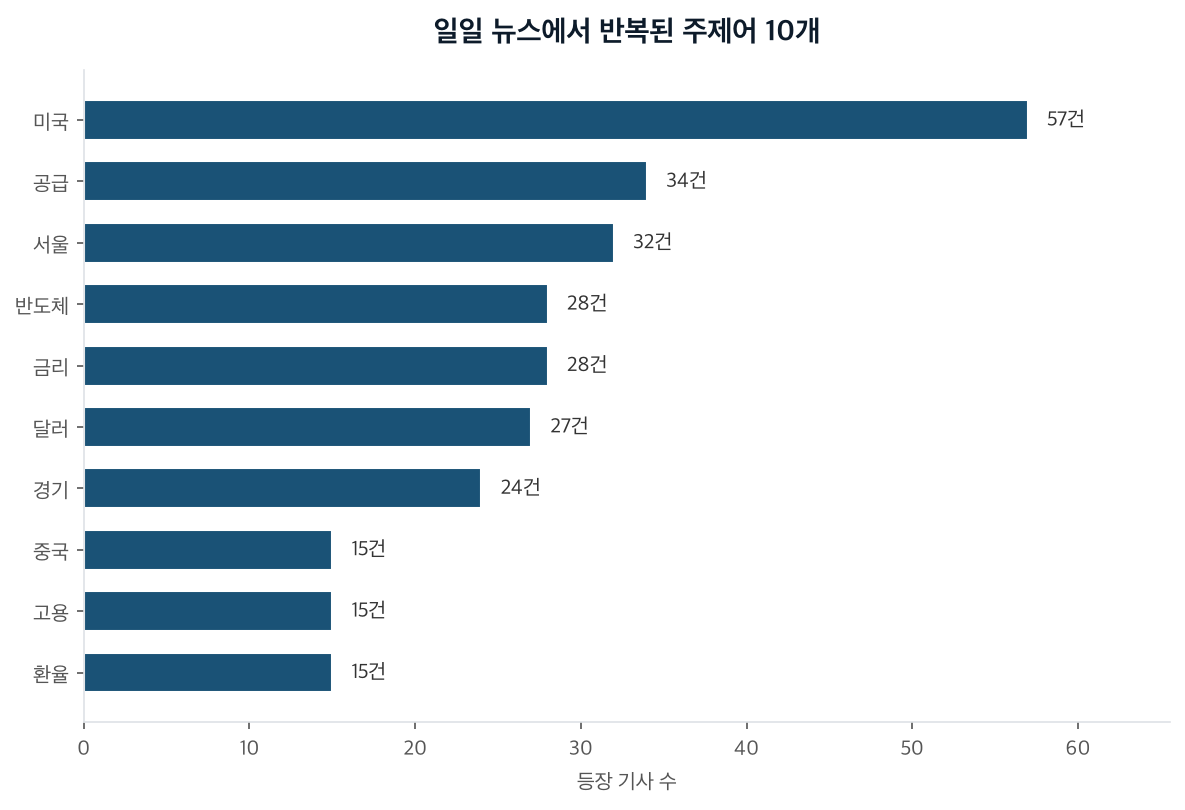
이번 일일 뉴스의 제목과 본문에서 함께 확인된 주제어입니다.
시장에서는 7월 미국 비농업 고용이 8만 명 증가할 것으로 예상했습니다. 실제 결과는 2만3000명 감소였습니다. 예상과 실제의 차이는 10만3000명입니다. 5월과 6월 수치도 합계 10만3000명 하향 조정됐습니다. 최근 3개월 신규 고용은 총 6만 개, 월평균 2만 개에 그쳤습니다. 한 달에 기대했던 일자리 수보다 적은 일자리가 석 달 동안 늘어난 셈입니다. 미 사업체, 7월에 일자리 2.3만개 없애
실업률은 4.2%에서 4.1%로 낮아졌지만, 경제활동참가율도 61.4%로 하락했습니다. 7월에 26만4000명이 노동시장에서 빠져나왔기 때문에 실업률 하락만으로 고용이 좋아졌다고 보기 어렵습니다. 시간당 평균임금 상승률도 전년 대비 3.2%로 둔화했습니다. 미국 고용 ‘깜짝 감소’
겉보기엔 실업률이 낮아진 고용 안정처럼 보이지만, 실은 일자리와 노동시장 참여, 임금의 힘이 함께 약해진 결과였습니다.
고용 발표 뒤 S&P500은 0.62% 오른 7757.64로 사상 최고치를 기록했고, 나스닥은 1.30% 상승했습니다. 9월 금리 인상 확률은 발표 전 55%에서 44% 안팎으로 낮아졌습니다. 시장은 현재의 고용 손실보다 미래 금리 부담이 낮아질 가능성에 더 높은 가격을 매긴 것입니다. 달러화, 美 고용 감소에 5월 이후 최저 수준 美 고용 꺾이자 증시는 뛰었다
금리가 낮아지면 미래에 벌 돈의 현재 가치가 커집니다. 특히 수년 뒤 이익 기대가 큰 기술주는 이 변화에 민감합니다. 고용 감소가 당장 매출 감소로 확인되지 않은 상황에서는, 금리 전망 변화가 주가를 먼저 움직일 수 있습니다.
겉보기엔 나쁜 고용 뉴스가 주가를 올린 것 같지만, 실은 고용 악화가 기업 실적보다 금리 전망에 먼저 반영된 장면이었습니다.
긴축 후반에는 고용이 식는 신호가 나오면 국채금리가 먼저 하락하고 성장주가 반등하는 흐름이 나타날 수 있습니다. 채권 시장은 성장 둔화 가능성을 반영하고, 주식 시장은 긴축 완화 가능성을 반영합니다.
문제는 이 해석이 유지되는 조건입니다. 기업의 매출과 이익 전망이 유지되면 낮아진 할인율이 주가를 지지할 수 있습니다. 반면 채용 축소가 소비 감소로 이어지고 실적 추정치까지 내려가면, 금리 부담 완화만으로 주가를 지탱하기 어려워집니다.
겉보기엔 고용 감소가 곧 침체 신호 같지만, 실은 금리 호재가 기업 실적 악재를 얼마나 오래 앞지를 수 있는지 시험하는 경계선입니다.
이번 국면은 정책 판단이 단순하지 않습니다. 6월 개인소비지출 물가상승률은 전년 대비 3.7%였고, 7월 고용은 감소했습니다. 물가는 연준 목표를 웃도는 흐름인데 노동시장은 약해지고 있는 조합입니다. 미국 고용 ‘깜짝 감소’
연준 입장에서는 고용만 보면 긴축 강도를 낮출 이유가 생기지만, 물가만 보면 경계를 풀기 어렵습니다. 금리를 올리기도 부담스럽고 빠르게 내리기도 어려운 구간입니다. 주식시장이 기대하는 금리 인상 가능성 하락이 실제 금리 인하로 곧장 연결된다고 단정하기 어려운 이유입니다.
겉보기엔 금리 인상 확률 하락이 완화 전환처럼 보이지만, 실은 물가와 고용이 충돌하는 정책 관망 구간일 수 있습니다.
첫째는 완만한 냉각입니다. 고용은 약해져도 민간 고용과 기업 이익이 급격히 꺾이지 않으면, 연준은 추가 인상을 멈추고 관망할 가능성이 있습니다. 이 경우 현금흐름이 확인되는 기술주와 우량채가 함께 평가받을 수 있습니다.
둘째는 고용 약화가 소비와 실적으로 번지는 경우입니다. 고용 수정치 악화와 경제활동참가율 하락이 가계 소비 감소로 이어지면, 초기의 금리 하락 효과보다 이익 전망 하향이 더 크게 작용할 수 있습니다. 고평가 자산은 실적 전망이 낮아질 때 할인율 하락의 도움을 충분히 받지 못할 수 있습니다.
셋째는 물가 재상승입니다. 공급망이나 에너지 비용이 물가를 다시 자극하면, 고용이 약해도 긴축 부담이 남습니다. 이 경우 주식과 장기채가 동시에 압박받을 여지가 있습니다.
겉보기엔 고용 수치 하나가 시장 방향을 결정하는 것 같지만, 실은 소비와 기업 이익, 물가가 어느 방향으로 이어지는지가 경로를 가릅니다.
7월 전체 고용 감소에는 정부 교육 부문 5만 명 감소와 계절조정 영향이 거론됩니다. 민간 고용은 3만 명 증가했습니다. 전체 수치가 일시적인 왜곡으로 확인되면, 노동시장 약화 판단은 과도했을 수 있습니다. 미국 고용 '쇼크'
반대로 주가 상승도 연착륙 기대가 아니라 금리에 민감한 자산의 단기 포지션 조정일 수 있습니다. 다음 발표에서는 헤드라인 고용 숫자만 볼 일이 아닙니다. 5월과 6월처럼 수정되는 폭, 민간 고용, 임금 흐름, 소비 지표, 기업 실적 전망을 함께 확인해야 시장의 해석이 유지되는지 판단할 수 있습니다.
이 글은 AI 자동화를 활용해 자료를 수집하고 정리해 만든 글입니다.
AI 자동화를 일과 생활에 직접 활용하는 방법과 시행착오를 함께 나누고 있습니다.