미국의 이란 공격 보류 발언 뒤 유가가 급락하고 기술주가 반등했습니다. 시장은 중동 긴장 완화로 읽었지만, 아직 합의도 통항 안정도 확인되지 않았습니다. 이번 움직임은 전쟁 위험이 사라진 결과인지, 급등했던 위험 가격이 잠시 빠진 것인지 숫자와 흐름을 나누어 살펴볼 필요가 있습니다.
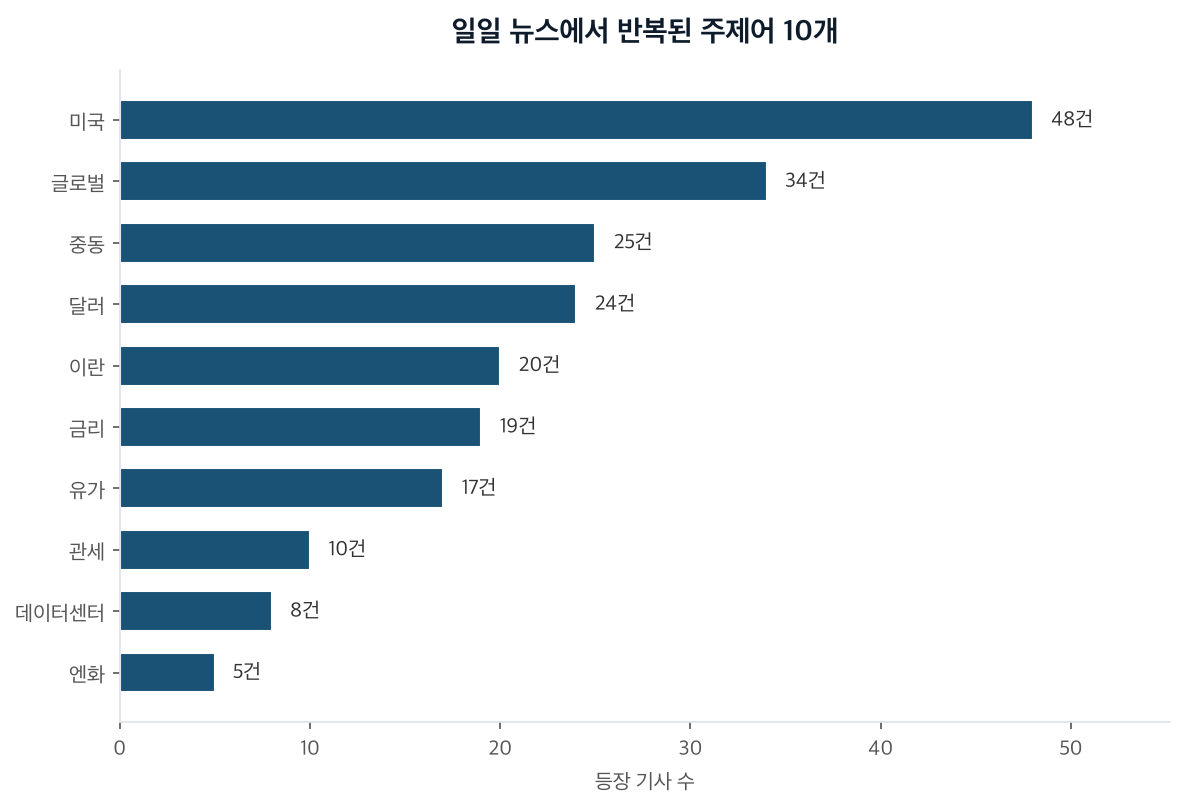
이번 일일 뉴스의 제목과 본문에서 함께 확인된 주제어입니다.
미국의 공격 보류 발언 이후 WTI는 5.1% 하락한 배럴당 80.34달러, 브렌트유는 4.7% 내린 83.77달러에 마감했습니다. 장중 하락 폭은 7%를 넘었습니다. 하루 만에 유가 100만원어치가 장중 93만원 수준으로 줄어든 셈이어서, 시장이 발언 하나에 얼마나 민감하게 반응했는지 보여줍니다. 원문 기사
다만 며칠 전인 7월 23일 홍해 봉쇄 선언 뒤 브렌트유는 배럴당 100달러를 넘었고, 7월 29일 WTI는 84.46달러, 브렌트유는 88.09달러까지 올랐습니다. 이번 하락만 따로 보면 공급 우려가 사라진 듯 보이지만, 미국과 이란이 합의문을 체결한 상태는 아니며 이란도 협상 진행 설명을 부인했습니다. 원문 기사
겉보기엔 전쟁이 끝나 유가의 방향이 바뀐 것 같지만, 실은 군사 충돌 가능성에 붙었던 단기 보험료가 일부 빠진 흐름이었습니다.
같은 날 다우지수는 1.32%, S&P500은 1.48%, 나스닥은 2.13% 상승했습니다. 특히 나스닥의 2.13% 상승은 지수 1,000포인트를 기준으로 보면 하루에 21.3포인트가 움직이는 폭입니다. 유가 상승이 물가를 자극하고 금리 인상 가능성을 키울 수 있다는 걱정이 줄자, 할인율에 민감한 기술주가 먼저 반응한 구조입니다. 원문 기사
미국 2년물 국채금리는 4.256%로 내려왔고, 10년물 금리는 장중 5~6bp 하락했습니다. 그러나 10년물 금리는 4.688%, 30년물 금리는 5.226%였습니다. 장기 자금조달 비용이 낮은 구간으로 복귀했다고 보기는 어려운 수준입니다. 원문 기사
겉보기엔 기술주 강세장 재개 같지만, 실은 유가 급등으로 추가됐던 단기 금리 부담이 줄어든 반응이었습니다.
이번 충돌 국면에서 유가는 종전 양해각서 뒤 60달러 수준까지 안정됐고, 충돌 재개와 홍해 통항 위험 뒤 브렌트유 100달러 돌파를 거쳤으며, 공격 보류 발언 뒤 다시 80달러대로 내려왔습니다. 같은 자산이 짧은 시간에 세 구간을 오갔다는 점은 수요와 공급의 장기 추세보다 사건 발생 여부가 가격을 크게 흔들고 있음을 뜻합니다. 원문 기사
흐름은 비교적 단순합니다. 군사 충돌이나 해상 통항 위험이 커지면 공급 차질 우려가 유가에 붙습니다. 유가 상승은 물가와 금리 우려를 키우고, 협상 발언이 나오면 실제 공급 회복 이전에 그 우려가 일부 빠집니다. 합의와 통항 안전이 제도적으로 확인되지 않으면 다음 충돌 때 같은 경로가 다시 열릴 수 있습니다.
겉보기엔 유가가 하락 추세로 전환한 것 같지만, 실은 사건마다 가격이 점프하는 고변동성 구간이었습니다.
예측시장에서는 미국이 2027년 이전 이란을 침공할 확률을 20%로 평가했습니다. 5명 중 1명 수준의 가능성이 가격에 남아 있다는 뜻입니다. 이 확률은 24시간 동안 1%포인트 상승했지만, 7일 기준으로는 2%포인트 하락했습니다. 단기 긴장과 중기 완화 기대가 한 가격 안에 함께 들어간 모습입니다. 원문 기사
이란 정권이 2027년 이전 붕괴할 확률은 7%였습니다. 군사 충돌 가능성은 남아 있어도 정권 교체를 동반한 장기전이 기본 시나리오로 가격에 반영된 것은 아니라는 의미입니다. 다만 예측시장은 미국의 공식 침공 여부를 중심으로 보기 때문에 제한 공습, 대리세력 충돌, 해상 봉쇄 같은 중간 위험을 충분히 담지 못할 수 있습니다. 원문 기사
겉보기엔 협상 기대가 위험을 정리한 것 같지만, 실은 전면전 가능성과 제한 충돌 가능성이 분리되어 남아 있는 상태였습니다.
현재로서는 제한적 긴장과 간헐적 협상이 반복될 가능성이 50%로 가장 높게 볼 수 있습니다. 이 경우 유가는 80달러 안팎에서 크게 흔들리고, 주식시장도 외교 발언과 군사 뉴스에 민감하게 반응할 수 있습니다. 유가 상승에 취약한 영역과 금리 하락에 민감한 영역을 한 방향으로만 판단하기 어려운 환경입니다.
협상이 진전되고 통항이 안정될 가능성은 30%입니다. 이 경우 공급 차질 우려와 국채금리 부담이 추가로 낮아질 수 있으며, 기술주·항공·운송처럼 유가와 할인율 변화에 민감한 업종이 상대적으로 유리해질 수 있습니다.
반대로 공격이 재개되고 호르무즈 해협 위험이 커질 가능성은 20%입니다. 유가와 물가 기대가 다시 오르면 미국과 한국의 긴축 우려도 확대될 수 있습니다. 에너지 비용 부담이 큰 기업과 장기 성장 기대에 의존하는 고평가 자산은 변동성이 커질 수 있습니다.
겉보기엔 유가 하락 뒤 위험자산을 바로 늘릴 구간 같지만, 실은 세 가지 경로의 가격 차이가 큰 구간이었습니다.
이 결론이 틀린 시나리오는 지정학적 위험과 무관하게 경기 수요 둔화, 재고 변화, 생산 확대가 유가 하락을 더 오래 이끄는 경우입니다. 이런 상황에서는 공격 보류 발언이 단순한 촉매였고, 유가 하락 자체가 더 긴 흐름으로 이어질 수 있습니다.
반대로 예측시장의 20%를 안전한 숫자로 받아들이는 판단도 경계할 필요가 있습니다. 침공 확률이 낮더라도 해상 운송 차질이나 제한 충돌은 유가를 움직일 수 있습니다. 지금 시장은 평화를 가격에 반영한 것이 아니라, 최악의 경우에 붙었던 가격 일부를 먼저 되돌린 상태로 읽는 편이 숫자와 더 맞습니다.
겉보기엔 안도 랠리가 안정 국면의 출발 같지만, 실은 협상·통항·공급 지속 여부를 추가로 확인해야 하는 재가격화 과정이었습니다.
이 글은 AI 자동화를 활용해 자료를 수집하고 정리해 만든 글입니다.
AI 자동화를 일과 생활에 직접 활용하는 방법과 시행착오를 함께 나누고 있습니다.